管理改善から売却・税務処理まで|福岡市中央区平尾の1億5,000万円の取引事例

不動産の売却では、買主を見つける前に、 さまざまな課題を解決しなければならないことがあります。
毎月の赤字収支、管理内容の不透明さ、 テナント間の紛争、建物設備の不具合、 賃貸借契約の整理、そして売却後の生活や税務上の問題。
今回は、emonが福岡市中央区平尾で実際に取り扱った、 売買価格1億5,000万円の複合用途不動産 の取引事例をご紹介します。
当初は管理状況に多くの課題を抱えていましたが、 当社が管理を引き継ぎ、収支改善、テナント紛争の解決、 設備調査、賃貸借契約の見直しを進めました。
さらに、売主の住み替えも支援。 2025年9月末に売買決済を完了し、 2026年3月には税務手続きも完了しました。
所在地:福岡市中央区平尾
売買価格:1億5,000万円(土地・建物)
売主:個人・消費税免税事業者
買主:法人
決済:2025年9月末
税務処理:2026年3月完了
建物は自宅部分50%、住宅賃貸部分25%、 店舗賃貸部分25%という複合用途。 店舗5区画、住居8戸、所有者の自宅部分で構成されていました。
買主は賃貸運営を継続しながら、 将来的な建物の解体・再建築も検討する方針でした。
1.売却前に抱えていた課題
売主から初めて電話相談を受けたのは2024年2月でした。 同年12月には再度ご連絡があり、 他社にも相談したものの不安が残っているため、 詳しく話をしたいとのことでした。
物件の状況を確認すると、 賃貸管理や設備保全などに複数の課題が見つかりました。
- 毎月の収支報告がなく、所有者が収支を把握できていない
- 調査の結果、毎月赤字の状態だった
- テナント間の排煙・害虫問題が解決されていない
- 修繕が場当たり的で、費用の妥当性を検証しにくい
- 給排水管や電気配線の図面が残っていない
- 下水配管とマンホールの管理者が不明確
- 建物の老朽化に伴い、将来の維持管理費にも不安がある
特に気になったのは、修繕工事の内容です。 漏水への対応として壁の一部にシーリングを施すだけなど、 原因の確認や再発防止を十分に検討できていないと思われる工事もありました。
収益物件を購入する側にとって、 収支状況や設備の状態、賃貸借契約は重要な判断材料です。 こうした情報が不明確なままでは、 売買条件の協議にも影響しかねません。
そこで、まずは管理を引き継ぎ、 物件の現状を整理することから着手しました。
2.管理の切り替えと赤字収支の改善
2025年2月に専任媒介契約を締結し、 旧管理会社から当社への管理切り替えを開始しました。
まず取り組んだのは、 毎月どこに、いくら支出しているのかを確認することでした。
複合機や通信・放送契約の見直し
使用頻度が少ないFAX複合機のリース契約を解除し、 安価なFAX対応インクジェットプリンタを購入しました。
NHKの契約についても、 実際の利用状況に対して契約数が過剰となっていたため、 必要な契約を残して見直しました。
また、J:COMの契約内容を調査したところ、 不要な有料テレビサービスなどが複数含まれていたため、 別の安価なサービスへ変更しました。
電気・水道の契約内容も適正化
電気契約では、自宅部分も事業用の契約となっているなど、 実際の用途と一致しない点がありました。
水道については親メーターが1つ、 子メーターが複数設置されていましたが、 契約上の戸数が実態と一致していないことが判明しました。
これらを確認し、用途や戸数に応じた 適切な契約内容へ変更しました。
共用部の管理費や点検費用も確認
エントランスのマット契約は解約し、 安価なマットの購入に変更しました。 清掃委託についても別の会社へ切り替えました。
消防設備点検は費用を比較したうえで委託先を変更。 保険については内容に問題がなかったため継続し、 売却予定時期を考慮して1年契約へ調整しました。
費用を一律に削減するのではなく、 必要な管理を維持しながら、不要な支出を減らす ことです。
契約書と請求内容を確認すると、 長年そのまま継続されていた契約の中に、 現在の利用状況に合わないものが見つかる場合があります。
赤字幅を縮小。ただし黒字化には至らず
各種契約の見直しによって継続的な支出を削減し、 毎月の赤字幅を縮小することができました。
さらに、賃料を見直すための新たな賃料表も作成しましたが、 売却までの期間が限られていたため、 すべての賃料改定を実施するには至っていません。
収益物件では、賃料収入だけでなく、 毎月の固定費、管理委託費、修繕費を含めた 実際の収支を把握することが大切だと考えています。
3.テナント間の紛争を解決
管理を引き継いだ際には、 同じ建物内の飲食店舗間で、 排煙や害虫に関するトラブルが続いていました。
売却のために賃貸借契約を整理する以前に、 まずは日常的な問題を解決し、 入居者との信頼関係を築く必要がありました。
排煙問題は原因を確認して工事を実施
一方の飲食店舗で発生した煙が、 天井の隙間から天井裏を通って 隣接する店舗へ流れ込んでいたことが判明しました。
対応として、天井補修と換気扇・ダクトの交換を実施。 工事の内容と費用を見直し、 大工工事と設備工事を分離して発注しました。
これにより排煙問題を解決することができました。
害虫問題は店舗の衛生管理から改善
別の飲食店舗では、 グリストラップの清掃が十分に行われておらず、 ゴキブリやネズミの発生が問題になっていました。
そこで、グリストラップの清掃方法や 日常的な衛生管理の方法を具体的に説明。 店舗側にも管理の改善をお願いしました。
この物件の担当者は、飲食店での調理業務や 大規模店舗・複数店舗のマネジメント経験があります。 厨房設備や衛生管理に関する実務経験を 今回の対応にも活かすことができました。
結果として、排煙・害虫の双方の問題を改善し、 テナント間の紛争解決につなげました。
4.図面のない建物で設備調査を実施
建物には給排水管や電気配線を確認できる図面が残っておらず、 設備の状況を現地で改めて調査する必要がありました。
また、受水槽も適切に点検されていなかったため、 売却前に点検を手配しました。
下水配管の接続状況を確認
特に調査に時間を要したのが、 敷地境界付近にある下水配管とマンホールです。
排水管がどの方向へ接続しているのか、 どこまでが誰の管理設備なのかを明確にする必要がありました。
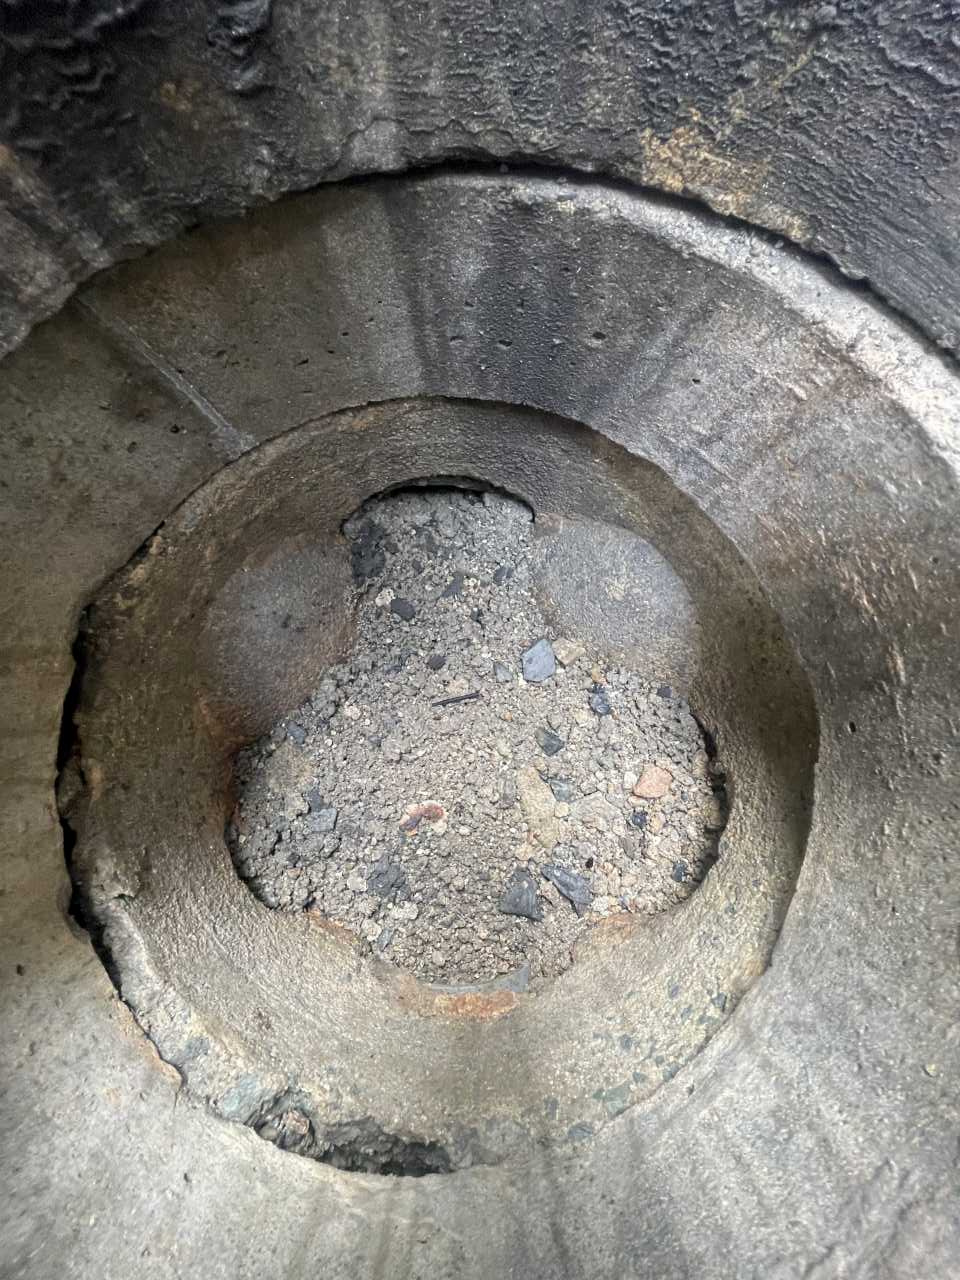
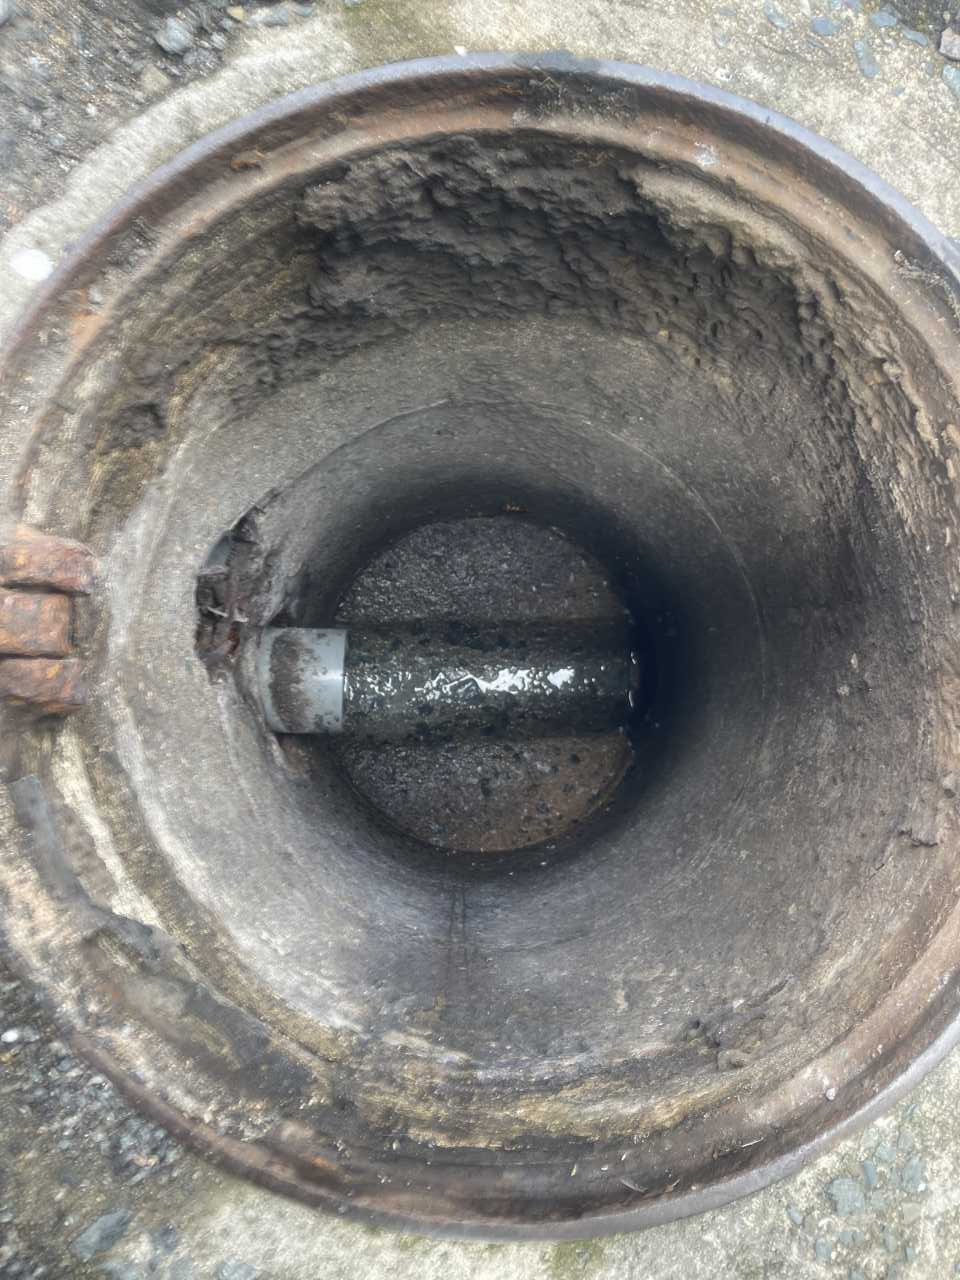
マンホールの管理者が分からない問題
さらに、問題となったマンホールには市のマークがあり、 当初は行政側でも公共管理の設備と認識されていました。
しかし、設置場所は敷地と隣接地などが関係する境界付近で、 関係者の間でも管理者が明確になっていませんでした。
当社が行政と隣接地関係者との現地立会いを調整。 それぞれが保管していた過去の資料を照合して調査を進めました。
その結果、対象のマンホールは市の管理施設ではなく、 個人管理の設備であることが判明しました。
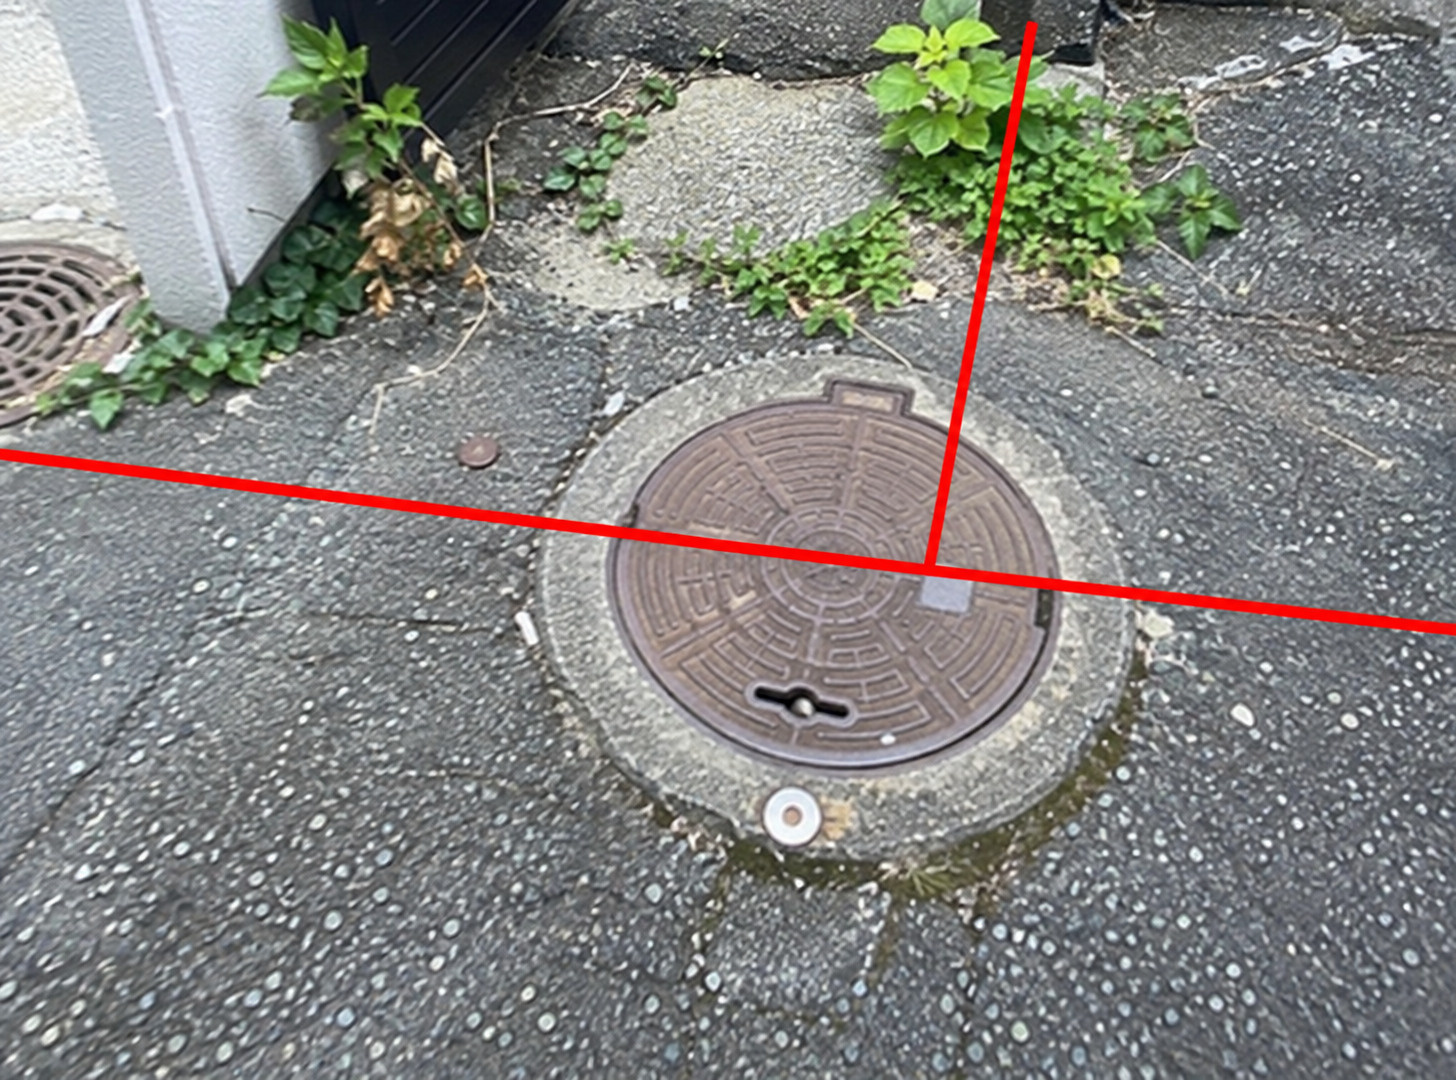
※実際の敷地形状、境界線、設備の配置・数量を 再現していません。 調査の考え方を説明するための概念図です。
マンホールに市のマークがあるからといって、 必ず市の管理施設であるとは限りません。
図面や過去の資料が不足している物件では、 現地確認に加えて、行政や隣接地関係者との 調整が必要になる場合があります。
5.将来の建替えも見据えて賃貸借契約を整理
今回の建物には店舗5区画と住居8戸がありました。 建物は老朽化しており、 今後も従来と同じ賃料条件で維持していくことは 難しい状況でした。
そこで、店舗・住居の入居者に対して、 管理収支や必要な修繕費用の見積りを示し、 建物の現状と将来の維持管理について説明しました。
単に契約変更をお願いするのではなく、 実際の数字を示して、なぜ見直しが必要なのかを 理解していただくことを重視しました。
1店舗を除き、契約見直しに合意
協議の結果、1店舗を除く入居者から 定期建物賃貸借契約への切り替えについて合意を得ました。
切り替えについては、既存契約の合意終了と 新たな定期建物賃貸借契約の締結という方法で進めました。
2025年7月には、合意いただいた入居者との 契約見直しを完了しました。
一方、手続き上の負担などを理由に 切り替えを希望しなかった1店舗については、 普通建物賃貸借契約が残ることになりました。
その後、買主と店舗側が面談する機会を設け、 将来の建物解体に際して協力する意向を確認しました。 買主にも契約状況を理解していただいたうえで、 取引を進めています。
普通借家契約から定期借家契約への切り替えは、 契約の成立時期や用途、事前説明などに法的な要件があります。 特に2000年3月1日より前に締結された居住用の 普通借家契約については、切り替えに制限があります。 また、将来の明渡しへの協力意向と、 法的な明渡し義務の成立は別の問題です。
6.売主の意思を尊重した住み替え支援
今回の売却では、物件の整理だけでなく、 売主自身の今後の生活についても 考える必要がありました。
売主は、老人ホームと高齢者向け賃貸住宅の どちらに住み替えるか検討されていました。
当社ではご本人の意思を尊重し、 最終的に選ばれた高齢者向け賃貸住宅への 転居を支援しました。
新居の手続き、引っ越し、 旧居の残置物撤去まで手配。 日常の支出を把握するための伝票整理など、 生活費の見直しもお手伝いしました。
不動産を売却するだけでなく、 売却後の生活を安心して始められるようにすることも、 今回の取引で大切にした点です。
7.1億5,000万円で決済。税務処理まで対応
管理状況や設備、賃貸借契約などを整理したうえで、 2025年9月末に土地・建物を 1億5,000万円で売却し、決済を完了しました。
決済後は買主側へ管理の引継ぎを行い、 当社の管理業務も終了しました。
土地・建物の価格区分も慎重に検討
今回の売買では、土地と建物の価格区分について、 実際の不動産取引事例を参考に市場価値を検討しました。
土地の譲渡と建物の譲渡では、 消費税の取扱いが異なる場合があります。 また、売主が個人か法人かという区分だけで 消費税の課税・非課税を決めることはできません。
売主が免税事業者であることや、 買主が法人であることも踏まえ、 提携税理士に確認しながら、 客観的な取引事例に基づいて価格区分を整理しました。
居住用部分に2つの税制上の特例を適用
今回の建物は、自宅部分と賃貸部分が混在していました。 売主が居住していた部分は、建物全体の約2分の1です。
提携税理士と確認し、 居住用部分について次の特例を適用しました。
- 居住用財産の3,000万円特別控除
- 所有期間10年超の居住用財産に対する軽減税率
2026年3月には売主の税務手続きが完了し、 両特例を適用することができました。
実際の計算資料から見る約839万円の節税効果
今回は、売主から公表の了承を得た数値をもとに、 特例を使わなかった場合と、 実際に適用した特例を用いた場合の 税額を比較します。
| 計算条件 | 税額の比較 |
|---|---|
| 特例を使わない場合 | 約2,746.7万円 |
| 3,000万円控除のみ | 約2,137.2万円 |
| 3,000万円控除+10年超所有の軽減税率 | 約1,907.7万円 |
税負担の軽減効果(比較試算)
※実際の取引時に作成した計算資料に基づき、 特例を使わない場合と適用した場合を比較したものです。 税率、所得区分および資料の数値を用いた比較試算であり、 実際の申告税額そのものを示すものではありません。 金額は端数処理によって異なる場合があります。 取得費や譲渡費用などの個別明細は掲載していません。
3,000万円特別控除は、 税金から3,000万円を直接差し引く制度ではありません。 一定の要件を満たす居住用財産の譲渡所得から、 最高3,000万円を控除する制度です。
また、10年超所有の軽減税率は、 対象となる課税長期譲渡所得のうち 6,000万円以下の部分などについて、 通常より低い税率を適用する制度です。
今回は自宅と賃貸部分が混在していたため、 居住用部分に対応する譲渡所得を区分し、 特例の適用を検討しました。
これらの税務手続きを終え、 売主にも結果にご満足いただくことができました。
※税制上の特例には、所有期間や利用状況、 過去の特例適用状況などの要件があります。 同じ売却金額や建物用途でも、同様の節税効果が 得られるとは限りません。
8.初回相談から税務処理までの経過
この取引で確認した、土地・建物の消費税区分や免税事業者の取扱いを、別の記事で詳しく解説しています。
個人が売る不動産に消費税はかかる?自宅兼収益物件の取引事例から解説 >9.まとめ|売却前の管理改善も重要な仕事
今回は、当初から安定した収益を生んでいた 不動産を売却した事例ではありません。
毎月の赤字、管理内容の不透明さ、 テナント間の紛争、建物設備の資料不足、 賃貸借契約の見直しなど、 売却前に取り組むべき問題が複数ありました。
当社では、管理を引き継ぐところから始め、 関係者との調整や現地調査を重ねながら、 一つずつ課題を整理しました。
また、売主の意思を尊重した住み替え支援や、 提携税理士との連携による税務手続きまで 関わることができました。
不動産売却では、単に買主を探すだけでなく、 物件や売主が抱える課題を把握し、 売却に必要な条件を整えることも大切です。
今回の経験を通じて、 管理・設備・契約・税務・生活面まで 総合的に考えることの重要性を改めて感じました。
福岡市中央区赤坂を拠点に、 不動産売却・査定、賃貸管理、 土地活用などのご相談をお受けしています。
管理状況や賃貸借契約に課題のある不動産についても、 物件の特性を確認しながら、 適切な売却方法をご提案します。
不動産売却のご相談はこちら参考資料
- 国税庁|マイホームを売ったときの特例
- 国税庁|マイホームを売ったときの軽減税率の特例
- 国税庁|店舗併用住宅を売ったときの特例
- 国税庁|長期譲渡所得の税額の計算
- 国税庁|土地と建物を一括譲渡した場合の建物代金
- 国土交通省|定期借家権に関するQ&A
※本記事は実際に対応した取引に基づいています。 関係者のプライバシー保護のため、 一部の所在地情報、店舗情報などを省略しています。 現地概念図は実際の形状・位置を示すものではありません。 税務や契約の判断は個別事情によって異なります。