建物の解体は年内・年明けどちらがよい?固定資産税・解体費用・土地売却を実例で解説

2026年11月|古家付き土地・建物解体の判断
建物を解体するなら、年内と年明けのどちらがよいのでしょうか。固定資産税・都市計画税が変わる一方で、解体費用や売却活動の進めやすさにも違いが出ます。
年末が近づくと、古家や古いアパートを所有する方にとって「1月まで待つべきか」は気になる問題です。ただし、固定資産税を抑えることが、必ずしも最も有利な選択とは限りません。土地の立地、建物の状態、工事費、売却までの見通しを一緒に考える必要があります。
今回はemonが解体時期の検討に関わった、福岡市中央区今川・糸島市・福岡市中央区平尾の3つの案件について、判断の違いを紹介します。いずれも検討時点の実務判断であり、売却成約や工事完了を示すものではありません。
この記事の結論
年内解体と年明け解体の正解は、土地ごとに異なります。まず「解体による税負担の変化」「工事費・時期」「売却の見通し」を比べることが重要です。
1.解体時期で固定資産税はどう変わる?
毎年1月1日が大切な基準日
固定資産税は、原則として毎年1月1日現在の土地・家屋の所有者に課税されます。都市計画税は、原則として市街化区域内の土地・家屋が対象です。そのため令和8年末に住宅を取り壊す場合と、令和9年1月1日を経過してから取り壊す場合では、令和9年度の土地・家屋の課税に違いが生じる可能性があります。
ただし着工日や解体完了予定日だけで決まるわけではありません。1月1日時点の建物の実際の状態、住宅としての利用状況などが重要です。年内に工事を始めるときは、年越し時点でどのような状態になるかも確認が必要です。
住宅用地の特例と、税額が単純に6倍にならない理由
住宅の敷地には、要件を満たす場合、住宅用地の課税標準の特例があります。住宅1戸当たり200㎡までの小規模住宅用地では、固定資産税の課税標準が原則6分の1、都市計画税の課税標準が3分の1になります。
解体して住宅用地でなくなると、特例が外れ土地の税負担が増えることがあります。しかし、税額そのものが必ず6倍になるわけではありません。実際の税額には評価額や負担調整措置などが関係し、取り壊した建物自体の翌年度の課税がなくなる場合もあります。
建替え中の土地には一定の例外があり、管理不全空家等・特定空家等に対する勧告などによって解体前から特例が適用されない場合もあります。個別の見込みは土地所在地の自治体に確認します。
2.税金だけでは判断できない理由
建物を残せば、一定の税負担を抑えられる可能性があります。一方で、建物の維持管理や老朽化による安全上のリスクが残り、更地にすることで買主が建築計画を立てやすくなる場合もあります。
先に解体すると工事費を支払う必要があり、売却までの期間が長引けば、更地の管理費や税負担が続きます。逆に、解体を待つ間に購入希望者との交渉が進みにくくなることも考えられます。
重要なのは、解体を待つことで減らせる税額と、早く更地にすることで得られる売却上のメリットを比較することです。
判断に関係するのは、主に次の4つです。
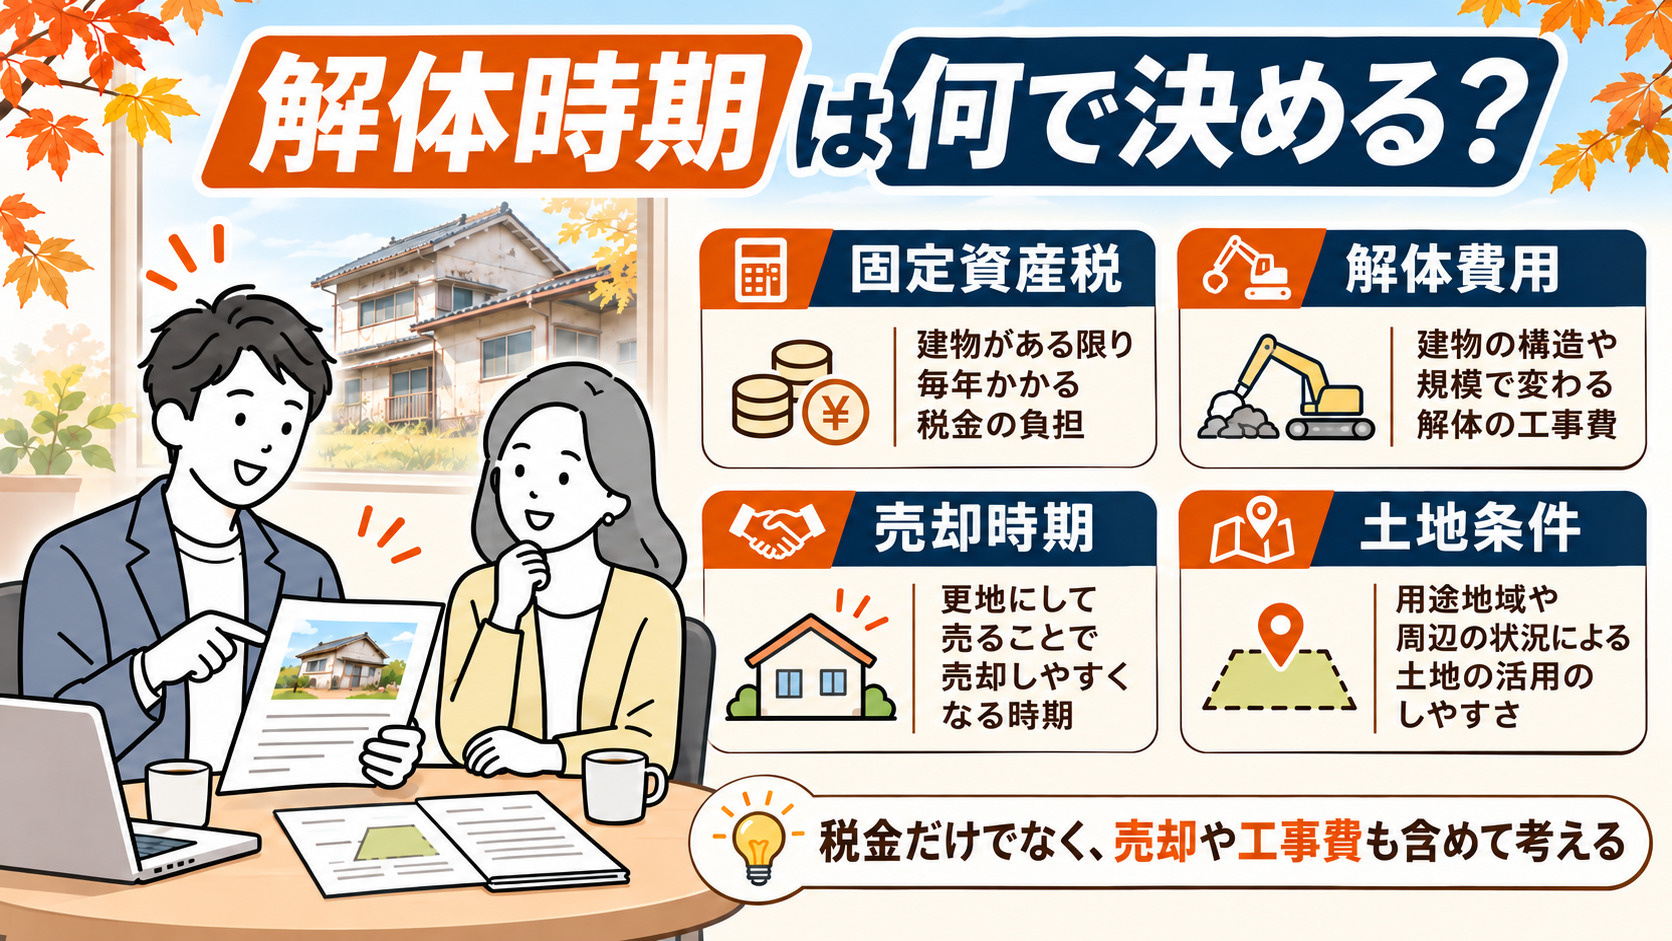
年末年始の建物の状態と、翌年度の土地・建物の税負担を確認する
構造、撤去範囲、追加費用と、業者が対応できる時期を比較する
更地にすることで販売しやすくなるか、売却までの期間を考える
道路、境界、高低差、上下水道など、購入後の利用条件を確認する
3.3つの案件で解体時期の判断が異なった理由
実務では、固定資産税だけでなく、売却の優先度や工事業者の見積条件によって結論が異なります。
税負担を考慮し、令和9年1月着工を予定
古いアパート付き土地では、建物解体後の固定資産税・都市計画税への影響を考慮し、年明けの着工を予定しています。年内に解体を急ぐより、1月1日時点の建物の状態や住宅用地の適用条件も踏まえた判断です。
なお、年明け着工であれば必ず住宅用地の特例が継続するとは限りません。
税負担よりも売却活動を優先し、年内解体を選択
古家付き土地では、売却までに一定の期間を要する見込みがあり、早めに更地として募集を進めることを優先しました。解体に伴う税負担の増加見込みが比較的小さいことも判断材料となり、令和8年内に解体する方針としました。
糸島市で検討したこの案件は、税負担の抑制だけではなく、売却活動を進めるための時間を重視した例です。
税負担と解体工事費を比較し、令和9年7月着工を予定
一棟マンションの解体では、立地を踏まえた土地の税負担と、解体工事費の両方を重視しました。解体業者によっては冬に案件が集中し、夏の方が条件のよい見積りとなる場合もあります。複数の条件を比較して、令和9年7月着工を予定しています。
この3件の違いを図解でも整理しました。税額や見積金額は物件固有のため、数値を伏せて判断の理由に絞っています。
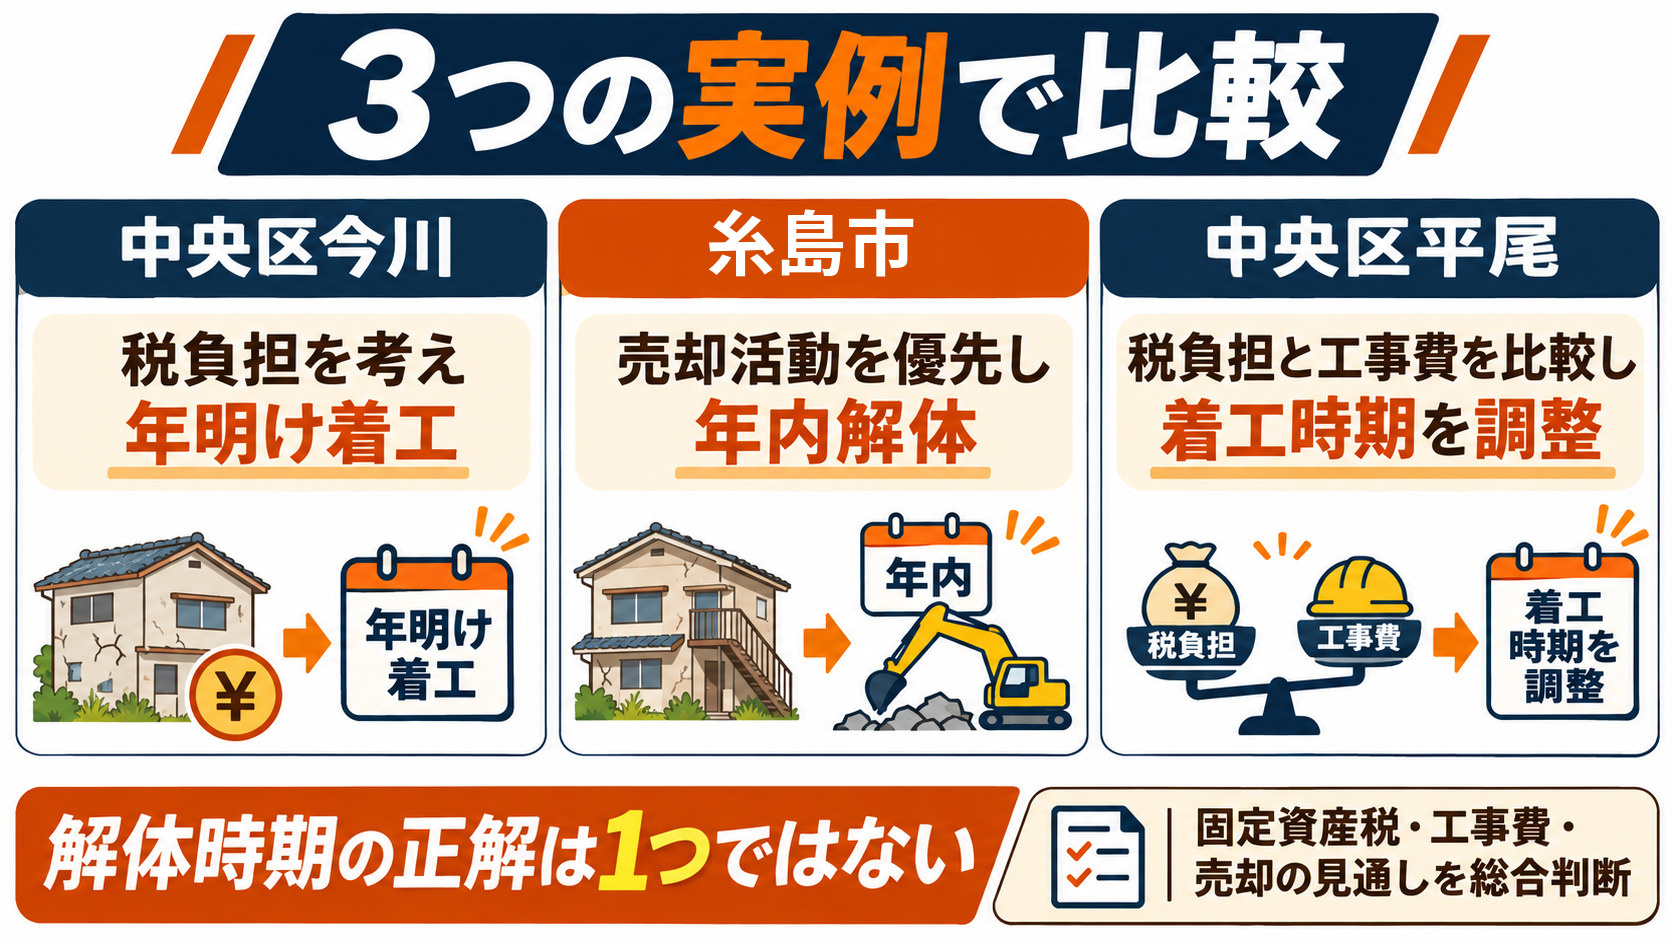
税負担を考慮し、令和9年1月の着工を予定
売却活動を優先し、令和8年内の解体を選択
税負担と工事費を比較し、令和9年7月着工を予定
※画像内の建物・人物イラストは説明用であり、実際の物件や当事者を再現したものではありません。
4.解体工事費は季節で変わる?
解体費用は、木造・鉄骨造・RC造などの構造、建物の規模、重機の搬入条件、隣接建物との距離などによって変わります。市街地では騒音・振動への対策や道路条件も重要です。
季節による価格差を一律に決めつけることもできません。業者の受注状況によっては冬に工事が集中し、夏の方が安くなることもあります。時期だけでなく、同じ撤去範囲・条件で見積りを比較することが大切です。
見積りでは建物本体、基礎、外構、残置物の撤去範囲、地中埋設物が見つかった場合の対応を確認します。また、解体工事ではアスベストの事前調査が必要で、一定規模以上では建設リサイクル法に基づく届出などの手続きも必要です。
5.古家付きのまま売るか、更地にするか
古家付きで売るメリットと注意点
建物を残せば、売主が解体費用を先に負担せずに売却活動を始められます。買主が改修して使う可能性も残ります。一方、老朽化が進んでいる場合には、買主が解体費用や工事リスクを見込んで購入条件を検討することがあります。
更地で売るメリットと注意点
更地は土地の形状や広さを確認しやすく、買主が建築計画を立てやすくなる場合があります。ただし、売主の解体費用が先行し、更地にしただけで必ず高く売れるわけではありません。
宅地開発を想定する場合は、道路、境界、上下水道、高低差、造成の必要性などを確認することも重要です。また、売買契約後に売主が解体し、引渡し時に更地とする方法もあります。契約では撤去範囲や地中埋設物への対応、引渡し期限を整理する必要があります。
6.解体前に確認したい項目
- 税金:固定資産税・都市計画税の課税明細書、住宅用地の特例、解体後の見込み
- 費用:解体範囲をそろえた見積り、追加工事の条件、着工可能時期
- 売却:古家付きと更地のどちらで需要が見込めるか、希望する販売期間
- 土地:境界・道路・高低差・上下水道・法令上の土地利用条件
- 手続き:アスベスト調査、必要な届出、解体後の建物滅失登記など
売却を予定している場合、解体の発注前に土地の利用条件や想定する買主を確認しておくと、必要な工事範囲を整理しやすくなります。
7.まとめ|税金だけで解体時期を決めない
年内に解体するか、年明けまで待つか。今回の3つの案件でも、税負担、売却の優先度、工事費の見積条件によって判断が分かれました。
11月は翌年度の課税を意識する時期ですが、年末だからと工事を急ぐ必要も、税金を理由に必ず先延ばしにする必要もありません。「税金」「工事費」「売却・開発の見通し」を一体で考えることが、土地所有者にとって大切です。
emonでは、福岡市・糸島市などの土地について、解体前の調査や売却方法、土地活用の判断をお手伝いしています。工事を先に進める前に、選択肢を整理することも可能です。
不動産売却・相談のご案内参考資料
※本文は令和8年11月時点の制度・一般的な実務と、個別案件の検討経験を基に作成しています。税額・手続きは土地の所在地と個別条件により異なります。 運営:株式会社Emon