


一棟アパートの税引後の手残りはいくら?|所得税・住民税の計算例

借入返済後に年60万円残る試算でした。所得税・住民税まで含めると、実際にいくら残るでしょうか。
前回の一棟アパートで計算を続けると、その年の所得に対応する税金を引いた手残りは、通常年は約58万円、建物の減価償却が終わった最初の年は約3万円です。家賃、運営費、返済額が同じでも、所得にかかる税額が変わります。
福岡市で中古の一棟アパートを個人で買う会社員を想定し、何を経費にできるか、税金をいつ支払うかを順に見ます。物件価格・給与・工事内容は架空の試算です。
01返済後の手残りと不動産所得を並べてみる
元金も利息も支払う。経費に入るのは利息
試算するのは、価格6,000万円、全8戸の一棟アパートです。各戸月5万円なので、満室なら年480万円で表面利回り8.0%。入居中の6戸の契約賃料を年換算すると360万円で6.0%です。6戸の家賃は契約どおりに入り、2戸は空室が続くとします。
借入は4,500万円、固定年2.2%、29年、毎月元利均等です。返済は月約17万5,032円、通年約210.04万円。月ごとの返済表では、令和10年は元金約112.78万円・利息約97.26万円、令和11年は元金約115.29万円・利息約94.75万円です。毎月の返済額が同じでも、経費に入る利息は減っていきます。
| 項目 | 現金の動き | 所得の計算 |
|---|---|---|
| 家賃 | +360.00 | +360.00 |
| 運営費(固定資産税など) | −90.00 | −90.00 |
| 借入の元金 | −112.78 | 経費対象外 |
| 借入の利息 | −97.26 | −97.26 |
| 工事代 | 0.00 | 0.00 |
| 建物の減価償却費 | 支払いなし | −165.00 |
| 合計 | 59.96 | 7.74 |
家賃は、契約と入金の両方を見る
家賃の支払日が契約で決まっている場合、税務上は原則その日に収入を計上します。たとえば12月が支払期限の家賃が翌年1月に入った場合、現金が増えるのは1月でも、原則12月の収入です。購入前は、各戸の契約賃料をまとめたレントロールと、直近の入金明細を照らし合わせてください。
関連記事レントロールの見方や、管理料・固定資産税などの運営費を調べる資料を紹介します。一棟アパートを買う前に|表面利回りの見方と取り寄せたい資料(別タブで開きます)02中古建物の減価償却はいつまで続く?
まず、6,000万円を土地と建物に分ける
試算では土地5,340万円、建物660万円です。減価償却するのは建物です。実際の購入では、売買契約書などで価格区分を確認し、内訳がなければ、合理的な区分とその根拠を確かめます。この価格配分は試算用です。
築25年の木造住宅を4年で償却する
平成14年10月築の木造住宅を令和9年10月に取得し、その月から賃貸に使います。木造住宅の法定耐用年数22年を経過しているので、使用可能期間の見積りが難しい場合の簡便法では、22年×20%=4.4年。1年未満を切り捨てて4年です。
定額法で660万円×0.250=年165万円。初年は10〜12月の3か月分で41.25万円、令和10〜12年は各165万円です。令和13年は帳簿に1円を残し、約123.75万円を償却します。令和14年から建物本体の減価償却費は0円です。
03物件を持つ場合と持たない場合の税金を比べる
給与所得と不動産所得を合算する
買主は福岡市在住、給与収入は年900万円。給与所得控除195万円を引くと給与所得は705万円です。社会保険料控除を100万円、基礎控除を所得税62万円・住民税43万円とし、扶養控除などはない設定です。物件を持たない場合の課税所得は所得税543万円、住民税562万円です。
通常年の令和10年は不動産所得約7.74万円を給与所得に足してから所得控除を引きます。課税所得の1,000円未満を切り捨てると、物件を持つ場合は所得税550.7万円、住民税569.7万円です。
所得税は速算表、住民税は福岡市の所得割で計算する
この年の所得税は、課税所得×20%−42万7,500円。所得税本体は物件を持たない場合65万8,500円、持つ場合67万3,900円です。令和9年分以降は基準所得税額に防衛特別所得税1%と復興特別所得税1.1%を加えます。福岡市の住民税所得割は市民税8%・県民税2%。調整控除や均等割等も反映し、この試算で物件の有無による差は所得割に生じます。
| 税目 | 物件を持たない | 物件を持つ | 負担増 |
|---|---|---|---|
| 所得税・特別所得税 | 67.23 | 68.81 | 1.57 |
| 住民税等 | 56.50 | 57.26 | 0.76 |
物件による負担増は合計約2.33万円。この年の所得に対応する税金を引くと、手残りは59.96万円−2.33万円=約57.63万円です。表示の丸めにより差が出る箇所があります。
試算では毎年確定申告します。給与の支払先が1か所で給与以外の所得が20万円以下など、一定の条件を満たす場合、所得税の確定申告が不要なことがあります。その場合も、福岡市では市県民税の申告が必要です。
04120万円の工事をした年は、いくら残る?
修繕費と資本的支出では、その年に引ける額が変わる
令和11年に工事代120万円を支払うと、家賃360万円から運営費90万円、返済210.04万円、工事代120万円を引き、税引前で約60万円の持ち出しです。維持管理や原状回復は修繕費、建物の価値を高めたり使える期間を延ばしたりする部分は資本的支出として扱います。工事名や総額に加え、どこを直し、どこを改良したかが分かる明細を確かめます。
| 項目 | 全額が修繕費 | 全額が資本的支出 |
|---|---|---|
| 現金の支払い | 120.00 | 120.00 |
| 工事分の当年の経費 | 120.00 | 30.00 |
| 不動産所得 | −109.75 | −19.75 |
| 給与所得から差し引ける赤字 | 28.90 | 0.00 |
| その年の所得に対する税額差 | 8.80減 | 増減なし |
資本的支出の例では、1月に使い始めた改良部分を、建物本体と同種類・耐用年数4年の資産として別に償却します。
赤字の全額を給与所得から引けるとは限らない
この試算では、4,500万円の借入のうち土地取得分は3,840万円、建物取得分は660万円で同条件です。令和11年の利息約94.75万円のうち、土地取得分は約80.85万円。不動産所得が赤字の場合、この土地取得に係る借入利息に相当する赤字は、給与所得などとの損益通算の対象から外れます。
全額が修繕費の場合、赤字約109.75万円から土地分の利息を除いた約28.90万円を給与所得から差し引けます。資本的支出の例では赤字約19.75万円が土地分の利息の範囲内に収まるため、差し引ける額は0円です。
05税金はいつ支払う? 年ごとの手残りを比べる
その年分の税額と、その年に支払った税額
令和11年の工事代120万円を全額修繕費とした場合です。税額差は、物件を持たない場合に比べた増減を示します。令和9年の家賃90万円と運営費22.5万円は3か月分です。
| 年 | 税引前の手残り | その年分の税額差 | その年分の税引後 | 年内に支払った税額の差 | 実際の支払い後 |
|---|---|---|---|---|---|
| 令和9年・取得年 | 14.99 | +0.46 | 14.53 | 0.00 | 14.99 |
| 令和10年・通常年 | 59.96 | +2.33 | 57.63 | +0.36 | 59.61 |
| 令和11年・修繕年 | −60.04 | −8.80 | −51.24 | +2.08 | −62.12 |
| 令和12年・修繕翌年 | 59.96 | +3.88 | 56.08 | −7.25 | 67.21 |
| 令和13年・償却最終年 | 59.96 | +17.21 | 42.75 | +2.13 | 57.83 |
| 令和14年・償却終了後 | 59.96 | +56.64 | 3.32 | +15.41 | 44.55 |
修繕年の令和11年分の税負担は約8.8万円下がります。一方、令和11年中には前年までの所得に基づく税負担が約2.08万円あり、工事を支払う年の持ち出しは約62万円です。
試算では所得税等を翌年の確定申告で精算し、住民税は給与天引きとします。令和12年には令和11年分の所得税等が約5.90万円還付されます。住民税は1〜5月に令和10年所得分が約0.35万円増え、6〜12月に令和11年所得分が約1.70万円減るので、令和12年の暦年では約1.35万円の負担減です。
建物本体の償却が終わった令和14年は、不動産所得が約183.11万円に増え、所得税の速算表では23%の区分に入ります。令和14年中に支払った分を引くと約44.55万円残りますが、令和14年の所得に対応する税金まで見込むと約3.32万円です。購入前に、工事の年に必要な現金と、償却終了後に一年で残るお金を確かめてください。
自分の物件に置き換えるなら、まず4つの資料を揃える
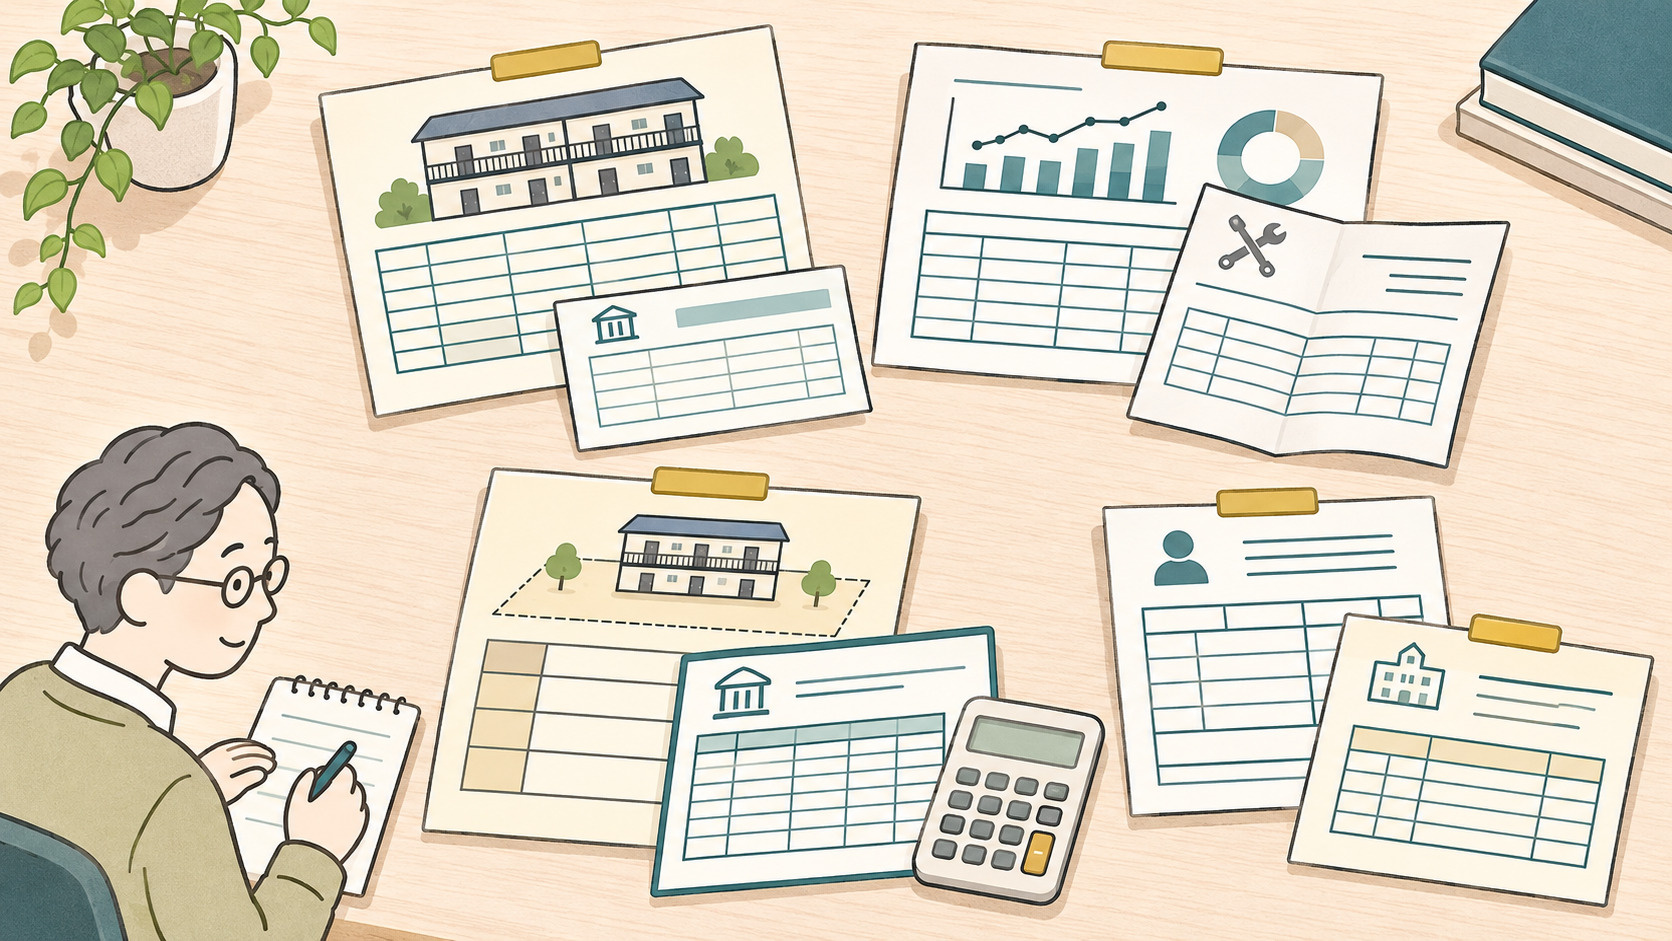
- レントロールと入金明細で、現況の家賃と実際の入金を照らし合わせる。
- 管理報告書・納税通知書・修繕履歴で、毎年の支出と予定する工事を確認する。
- 土地・建物の価格内訳と借入返済予定表で、減価償却費と年ごとの元金・利息を計算する。
- 源泉徴収票と住民税の通知書を基に、物件を持つ場合と持たない場合の税額を比べる。
福岡市中央区平尾で当社が管理を引き継いだ物件では、電気の契約区分が実際の使われ方と合わず、水道の契約戸数にも実態とのずれがありました。契約と請求内容を照合して運営費を見直した事例です。購入候補でも、何の契約に対して支払いが続くのかまで見ると、購入後の負担を見積もりやすくなります。
関連記事共用部の光熱費や清掃・点検費をどう確認したか、実際の取引事例で紹介します。管理改善から売却・税務処理まで|福岡市中央区平尾の1億5,000万円の取引事例(別タブで開きます)試算では固定資産税を通年の運営費に含めています。取得時の税金や精算金、売却時の税金はそれぞれの資金計画で扱います。青色申告特別控除は適用せず、他に事業所得がない想定で個人事業税の事業主控除の範囲内です。令和8年11月時点で確認した制度を将来年にも当てはめ、金額は概算で表示しています。
福岡市で一棟アパートの購入を検討されている方へ
気になる物件があれば、家賃の内訳や管理費、購入後に見込まれる工事など、判断に必要な資料から整理してみませんか。探したいエリアや物件の条件も、emonにご相談ください。
 「ほしい物件ダイレクト」で、売り出されていない物件へのアプローチを見る >
一棟アパートの購入について相談する >
参考資料
運営:株式会社Emon


